4 причины автокорреляции остатков регрессии
Последовательная взаимосвязь элементов пространственного или временного ряда данных называется автокорреляцией. Явление, при котором в экономических исследованиях наблюдается корреляция остатков, называется автокорреляцией остатков. Преимущественно такое происходит, когда эконометрическая модель формируется на базе временных рядов. Автокорреляция остатков говорит о том, что нужно обязательно ввести новую независимую переменную в модель.
Причины автокорреляции остатков регрессии
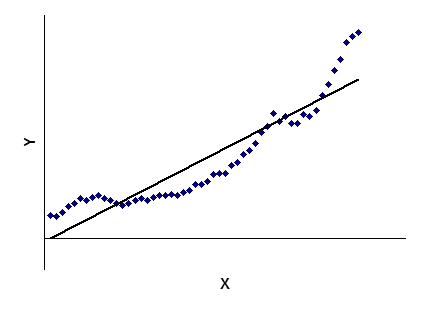
- Ошибки спецификации является первой причиной автокорреляции остатков регрессии. Системные отклонения точек от основной линии регрессии наблюдается при неправильно выбранной форме зависимости или неучет важных переменных в эконометрической модели. В конечном итоге возникает автокорреляция.
- Причины автокорреляции остатков регрессии - инерция. Практически все экономические показатели, например, безработица или инфляция, характеризуются определенной цикличностью, которая возникает под влиянием изменений деловой активности. Экономический рост автоматически сокращает инфляцию и повышает уровень занятости. Это будет продолжаться до серьезных изменений конъюнктуры рынка. В том или ином случае трансформация происходит с определенной инерцией, что приводит к автокорреляции остатков.
- Эффект паутины является еще одной причиной автокорреляции остатков регрессии. Практически в любых сферах экономические показатели с опозданием реагируют на резкое изменение условий. Например, в сельском хозяйстве предложение реагирует с опозданием на изменение цен, равное периоду созревания урожая. Если в прошлом году наблюдались высокие цены на сельскохозяйственную продукцию, то в следующем году производители предложат широкий ассортимент. Это положительно скажется на цене и удовлетворит потребности потребителей.
- Сглаживание данных является еще одной причиной автокорреляции остатков регрессии.